El Préstamo Confianza Tipo Fijo DB permite solicitar entre 6.000 y 75.000 euros. El plazo de devolución disponible va de 3 a 8 años.
Cómo acceder a la bonificación y por qué canales puedes solicitar el préstamo
Desde el segundo año, la rebaja de 0,50 puntos exige domiciliar, en cada periodo anual, la nómina o un importe mínimo equivalente a una cuota. Sin ello, no se aplica.
Puedes solicitarlo en una oficina, con un agente financiero, en la aplicación Deutsche Bank España, en la banca en línea o mediante el formulario.
Comisiones y funcionamiento del préstamo personal
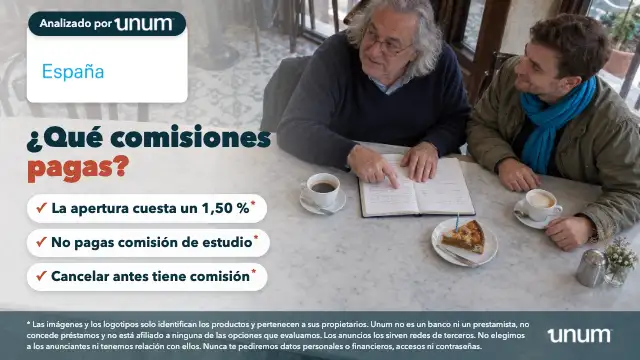
Para este préstamo personal, la comisión de apertura publicada es del 1,50 % y no hay comisión de estudio. La amortización se realiza mediante el sistema francés.
Deutsche Bank analiza la documentación aportada y comunica una respuesta al solicitante para proceder a la formalización del préstamo.
Requisitos y datos para presentar la solicitud
La solicitud requiere ser cliente y aportar información.
- Debes ser cliente de Deutsche Bank.
- Se exige la aprobación de Riesgos.
- El formulario pide nombre, apellidos, DNI o NIF y contacto.
- El formulario pide ingresos anuales, finalidad e importe.
Solicitud mediante el formulario
- Rellena el formulario del banco.
- El banco te contacta para pedir la documentación.
- Entrégala en la oficina Deutsche Bank más cercana.
Preguntas frecuentes
¿Qué comisión se aplica si cancelo el préstamo antes de que venza?
Puedes cancelarlo anticipadamente. La comisión es del 1 % sobre el capital amortizado y baja al 0,50 % si cancelas en el último año.
¿Qué datos personales se piden en el formulario de contacto?
El formulario de contacto pide nombre, apellidos, DNI o NIF, teléfono, correo electrónico y código postal para tramitar tu consulta.
¿Qué información económica pide el formulario?
En el apartado de préstamos del formulario debes indicar tus ingresos netos anuales, la finalidad y el importe de financiación.
¿Por qué puede cambiar la TAE entre dos solicitudes?
La TAE puede variar según el importe y el plazo por la combinación del tipo de interés fijo inicial y la comisión de apertura porcentual.