La Hipoteca Variable DB financia la compra de vivienda habitual. Empieza a tipo fijo; luego, el tipo nominal anual es el euríbor a un año más el diferencial pactado.
Cómo se limita la financiación y qué responsabilidad asumes por la deuda
Financia hasta el 80% del menor valor entre compraventa y tasación. Aunque la garantía sea una hipoteca, respondes del pago con todos tus bienes presentes y futuros, no solo la vivienda.
Si cambia el interés, la cuota se recalcula con el nuevo tipo desde ese momento. Si hay varios prestatarios, el banco puede exigir toda la deuda a cualquiera.
Comisión de apertura y gastos de la hipoteca
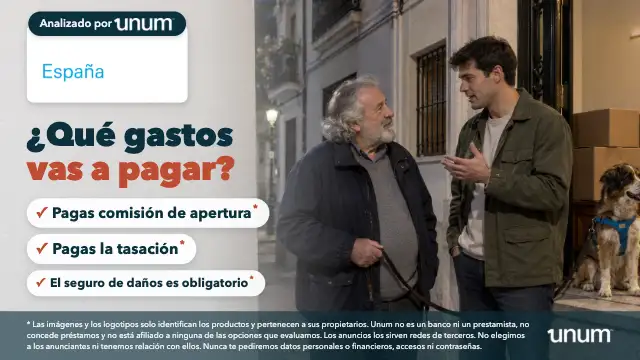
El contrato de Deutsche Bank prevé una comisión de apertura, pagada una vez al firmar por cargo en cuenta; incluye estudio y gestión. Pagas tasación y mantenimiento del inmueble.
Pagas un seguro de incendios, rayos, explosiones y otros daños con aseguradora solvente, por el valor de tasación sin suelo y con revalorización para garantizar la reposición.
Qué necesitas para formalizar esta hipoteca
El contrato exige una cuenta, garantía hipotecaria y seguro.
- Para el contrato, necesitas cuenta en el banco.
- Durante el préstamo, mantén seguro de daños.
- Al firmar, entrega al banco la póliza y la cesión de indemnización.
- Debes hipotecar los inmuebles de la escritura.
Cómo se solicita la Hipoteca Variable DB
- Primero, simula tu hipoteca.
- Después, presenta la solicitud de hipoteca.
- El banco te da una respuesta personalizada.
Preguntas frecuentes
¿Qué fecha se aplica al cargo de la cuota si cae en un día no hábil?
Las cuotas se cargan en tu cuenta del banco. Si el día del cargo no es hábil, se aplica como fecha valor la del siguiente día hábil.
¿Qué debo comunicar a la aseguradora y acreditar durante el préstamo?
Comunica la hipoteca a la aseguradora. Durante el préstamo, el banco puede pedir documentos que acrediten la vigencia del seguro.
¿Son obligatorios los productos que bonifican el interés?
No estás obligado a contratar los productos y servicios de la cláusula de bonificaciones. El seguro de daños sí es obligatorio.
¿Qué ocurre si el euríbor más el diferencial es negativo?
Si el euríbor más el diferencial es negativo, no pagas intereses hasta la siguiente revisión. El banco tampoco te los abona.