Si buscas una tarjeta de crédito recargable, conviene aclarar que Cofidis funciona de otra manera: es una línea revolving. El crédito amortizado vuelve a quedar disponible para futuras operaciones.
Una tarjeta pensada para gestionar pagos con flexibilidad
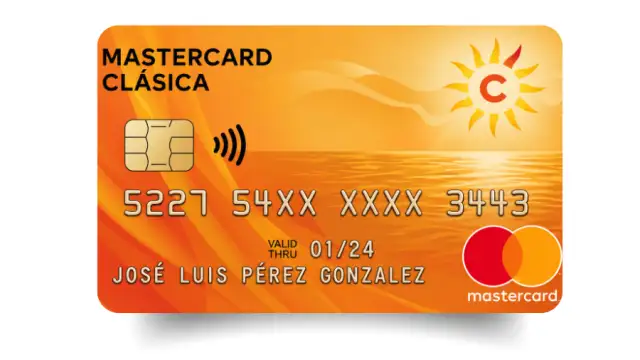
La tarjeta Cofidis permite usar el límite disponible en establecimientos físicos, compras online y cajeros Mastercard. Puedes controlar movimientos y extractos desde la app o el Espacio Cliente las 24 horas.
No tiene costes de emisión, gestión ni mantenimiento. Sin embargo, las cantidades utilizadas generan intereses y las retiradas en cajero pueden tener una comisión del 2%, con un mínimo de 2 €. Por ello, no debe confundirse con una tarjeta de crédito prepago.
¿Merece la pena contratar una tarjeta de Cofidis?
Puede resultar práctica si ya eres cliente, tienes una línea de crédito activa y quieres acceder a ella mediante Mastercard sin cambiar de banco ni pagar una cuota anual.
Antes de contratarla, revisa el coste de financiar compras. Una cuota mensual reducida prolonga la deuda y aumenta los intereses totales.
No es una de las tarjetas de crédito fáciles de obtener para cualquier solicitante, ya que exige antigüedad, pagos al día y aprobación.
Requisitos para obtener la tarjeta Cofidis
Estos son los principales requisitos para una tarjeta de crédito Cofidis:
- Ser titular de una línea de Crédito Directo de Cofidis.
- Llevar más de seis meses como cliente.
- Estar al corriente de todas las cuotas.
- Disponer de límite de crédito suficiente.
- Superar la evaluación interna de Cofidis.
- Confirmar los datos personales y el domicilio de entrega.
- Solicitar la tarjeta a través de los canales indicados por la entidad.
Cómo solicitar la tarjeta Cofidis
- Comprueba en la app o en el Espacio Cliente que tu crédito está activo.
- Verifica que llevas más de seis meses como cliente y no tienes cuotas pendientes.
- Contacta con Cofidis y solicita la tarjeta vinculada a tu línea de crédito.
- Confirma tus datos y la dirección de envío.
- Espera la validación de la solicitud.
- Recibe la tarjeta en casa, normalmente en un máximo de siete días laborables.
- Actívala siguiendo las instrucciones de Cofidis.
Aunque existen productos que permiten solicitar tarjeta de crédito online, la tarjeta Cofidis se pide como cliente y la propia entidad indica la solicitud telefónica como procedimiento.
Preguntas frecuentes
¿Qué intereses cobra la tarjeta Cofidis?
El tipo publicado es un TIN del 21,58% y una TAE del 23,85%. Al tratarse de crédito revolving, el coste final dependerá del importe utilizado, la cuota mensual, posibles nuevas disposiciones y el tiempo necesario para liquidar la deuda.
¿Cómo puedo aumentar el límite?
El límite de la tarjeta coincide con el límite de tu línea de crédito. Cofidis puede ofrecer o aprobar una ampliación después de analizar tu situación y comportamiento de pago. Puedes consultar la disponibilidad desde el Espacio Cliente o contactar con la entidad.
¿Cómo puedo pagar toda la deuda?
Puedes solicitar la amortización anticipada total de la cantidad pendiente. Antes de realizar el pago, pide a Cofidis el saldo actualizado y las instrucciones correspondientes. La documentación contractual permite el reembolso anticipado total o parcial.
¿Cómo puedo cancelar la tarjeta?
Contacta con Cofidis para bloquearla y solicitar la cancelación definitiva. Cancelar el plástico no elimina la deuda pendiente de la línea de crédito: tendrás que acordar o completar su devolución. Conserva la confirmación escrita de la baja.
¿Puedo retirar dinero en cajeros?
Sí, en cajeros que acepten Mastercard. Cofidis publica una comisión por disposición de efectivo del 2%, con un mínimo de 2 €. El propietario del cajero y una operación en moneda extranjera también podrían generar costes adicionales.
¿Es una tarjeta de crédito inmediata?
No. Aunque está vinculada a un crédito existente, la tarjeta física puede tardar hasta siete días laborables y la solicitud está sujeta a validación. Por tanto, no debe presentarse como una tarjeta de crédito al instante.
¿Qué ocurre si elijo una cuota mensual muy baja?
La deuda tardará más tiempo en amortizarse y el importe total de intereses aumentará. La cuota debe permitir reducir el capital de forma significativa, incluso si continúas utilizando la tarjeta.