Chystáte se na dovolenou nebo pracovní cestu? Zjistěte, kdy se kreditní karta vyplatí, jaké poplatky si pohlídat a jak se vyhnout zbytečným výdajům.
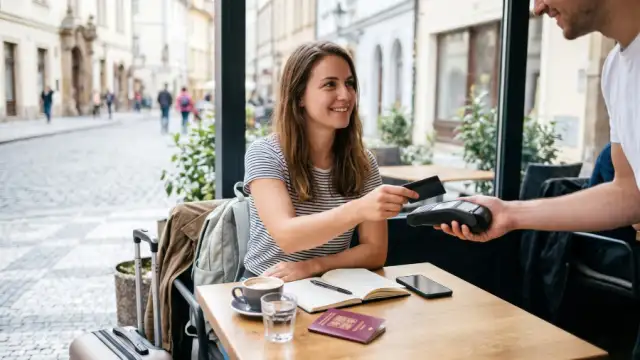
Plánujete cestu za hranice České republiky a přemýšlíte, jak nejlépe platit? Kreditní karta do zahraničí může být praktickým pomocníkem při placení v obchodech, rezervaci hotelu nebo půjčení auta.
Na rozdíl od debetní karty totiž nečerpáte peníze přímo ze svého běžného účtu. Využíváte úvěrový limit, který vám poskytne banka a který musíte následně splatit.
Ne každá kreditní karta se ale na cestování hodí stejně. Rozdíly mohou být v poplatcích za převod měn, výběrech z bankomatů, cestovním pojištění i dalších výhodách.
V tomto průvodci zjistíte, jak kreditní kartu pro cestování vybrat, na co si dát pozor a jak ji používat bezpečně.
Proč se kreditní karta do zahraničí vyplatí?
Kreditní karta může cestování výrazně usnadnit.
Její největší výhodou je možnost platit vypůjčenými prostředky a vlastní peníze si ponechat jako finanční rezervu.
To se může hodit například při nečekaných výdajích během dovolené nebo při rezervaci ubytování.
Hlavní výhody kreditní karty na cestách
- Rezervace hotelů a autopůjčoven: některé společnosti vyžadují kreditní kartu pro blokaci vratné kauce.
- Bezúročné období: pokud splníte podmínky banky a dluh včas uhradíte, nemusíte za běžné nákupy platit úroky.
- Cestovní pojištění: vybrané kreditní karty nabízejí pojištění jako součást svých služeb.
- Finanční rezerva: dostupný úvěrový limit může pomoci při neočekávaných výdajích.
- Ochrana plateb: při sporné karetní transakci můžete za určitých podmínek požádat o chargeback, tedy reklamaci platby prostřednictvím banky.
Je však důležité vědět, že kreditní karta není automaticky levnější než debetní.
Pokud například utratíte 15 000 Kč a nesplatíte celou dlužnou částku včas, banka vám může začít účtovat úroky podle smluvních podmínek.
Proto je dobré před cestou zkontrolovat nejen dostupný limit, ale také datum splatnosti a pravidla bezúročného období.
Jak vybrat kreditní kartu pro cestování?
Při výběru se nevyplatí rozhodovat pouze podle reklamních bonusů. Důležitější jsou skutečné náklady a způsob, jakým budete kartu používat.
Na českém trhu nabízejí kreditní karty například Česká spořitelna, ČSOB, Komerční banka nebo Raiffeisenbank. Konkrétní nabídka a podmínky se mohou měnit.
Poplatky za platby v cizí měně
Při platbě v eurech nebo jiné zahraniční měně banka částku převede na české koruny.
Výsledná cena závisí na použitém směnném kurzu a případných dalších poplatcích.
Například při nákupu za částku odpovídající 2 000 Kč může méně výhodný kurz znamenat, že zaplatíte více, než jste očekávali.
Před výběrem karty si proto ověřte kurzovní pravidla banky a případnou přirážku za měnovou konverzi.
Úroková sazba a RPSN
Úroková sazba určuje cenu vypůjčených peněz. RPSN neboli roční procentní sazba nákladů vyjadřuje celkové roční náklady úvěru podle zákonných pravidel výpočtu.
Při porovnávání kreditních karet sledujte oba údaje. Zajímejte se také o délku bezúročného období a podmínky jeho využití. Ne každá transakce totiž musí být bezúročná.
Cestovní pojištění a další služby
Některé kreditní karty zahrnují cestovní pojištění, asistenční služby nebo přístup do letištních salonků.
Před cestou si ověřte zejména územní platnost pojištění, maximální délku pobytu, pojistné limity a případné výluky.
Samotná přítomnost pojištění u kreditní karty ještě neznamená, že pokryje všechny situace během dovolené.
Jak správně platit kreditní kartou v zahraničí?
Používání kreditní karty v zahraničí je podobné jako v České republice.
Několik jednoduchých pravidel vám ale může pomoci výrazně omezit zbytečné náklady.
Vždy vybírejte místní měnu
Při placení vám terminál někdy nabídne možnost zaplatit v českých korunách místo místní měny.
Jde o službu DCC (Dynamic Currency Conversion), tedy okamžitý přepočet měny přímo obchodníkem nebo provozovatelem terminálu.
Tento převod bývá výrazně méně výhodný než kurz vaší banky.
Pokud například platíte v Německu, vždy zvolte platbu v eurech (EUR).
Pozor na výběry z bankomatů
Výběr hotovosti kreditní kartou může být dražší než běžná platba. Banky mohou účtovat samostatný poplatek za výběr a na hotovostní transakce se nemusí vztahovat bezúročné období.
Další poplatek může požadovat samotný provozovatel bankomatu.
Pokud tedy potřebujete hotovost, dává větší smysl použít debetní kartu s výhodnými podmínkami pro zahraniční výběry.
Kontrolujte transakce v mobilní aplikaci
Před odjezdem si zapněte oznámení o platbách a zkontrolujte limity karty. Díky tomu rychle zjistíte, kolik jste utratili a zda nedošlo k podezřelé transakci.
Pokud kartu ztratíte, můžete ji u mnoha českých bank okamžitě dočasně zablokovat v mobilním bankovnictví.
Na jaké chyby si dát při cestování pozor?
I dobře vybraná kreditní karta může způsobit problémy, pokud ji používáte bez kontroly výdajů. Jednou z nejčastějších chyb je představa, že dostupný úvěrový limit představuje vlastní peníze.
Ve skutečnosti jde o půjčené prostředky, které musíte bance vrátit.
Dalším rizikem je přehlédnutí data splatnosti. Pokud cestujete delší dobu, nastavte si upozornění nebo automatické splácení podle možností banky.
Pozornost věnujte také blokacím při rezervaci hotelu nebo pronájmu auta.
Půjčovna může například dočasně zablokovat část dostupného limitu jako kauci. Tato částka pak nebude k dispozici pro další platby, dokud se blokace neuvolní.
Před cestou proto ověřte, zda váš úvěrový limit pokryje nejen plánované nákupy, ale i případné kauce.
Důležité je také chránit údaje o kartě. Neposílejte její fotografii neznámým osobám, nesdělujte PIN a při online rezervacích využívejte důvěryhodné platební stránky.
Při ztrátě nebo odcizení karty kontaktujte banku bez zbytečného odkladu.
Často kladené otázky
Je lepší používat v zahraničí kreditní, nebo debetní kartu?
Záleží na způsobu používání. Kreditní karta se může hodit při rezervaci hotelů, pronájmu aut a jako finanční rezerva.
Debetní karta bývá praktičtější pro běžné výdaje a výběry hotovosti.
Ideální může být kombinace obou karet, pokud mají výhodné podmínky a dokážete své výdaje pravidelně kontrolovat.
Platí se za kreditní kartu v zahraničí poplatky?
Samotná platba kartou nemusí být zpoplatněna, ale mohou vzniknout náklady spojené s převodem měny.
Výběry z bankomatů mohou mít vlastní poplatky a úroky.
Konkrétní podmínky závisí na bance a typu karty. Před cestou si proto vždy prostudujte aktuální sazebník a pravidla měnových převodů.
Mohu si v zahraničí půjčit auto bez kreditní karty?
Některé autopůjčovny přijímají také debetní karty, ale jiné vyžadují kreditní kartu na jméno hlavního řidiče.
Často ji používají k blokaci kauce. Podmínky se liší podle společnosti, země a kategorie vozidla. Před rezervací si proto ověřte požadovaný typ karty i výši případné blokace.
Co dělat, když ztratím kreditní kartu v zahraničí?
Kartu co nejrychleji zablokujte prostřednictvím mobilního bankovnictví nebo zákaznické linky banky.
Poté zkontrolujte poslední transakce a případné podezřelé platby reklamujte.
Pokud došlo ke krádeži, může být vhodné kontaktovat také místní policii. Pro podobné situace je užitečné mít připravenou druhou platební kartu.
Cestujte chytře a mějte své výdaje pod kontrolou
Správně vybraná kreditní karta do zahraničí vám může nabídnout pohodlnější rezervace, finanční rezervu a užitečné cestovní služby.
Nejdůležitější ale není počet výhod. Rozhodující jsou směnné kurzy, poplatky, podmínky splácení a skutečné potřeby během cestování.
Před odjezdem si proto porovnejte nabídky českých bank, zkontrolujte sazebník své karty a nastavte si bezpečné platební limity.
Díky tomu můžete využívat výhody kreditní karty bez zbytečného zadlužování.