Chystáte se na dovolenou nebo víkendový výlet a plánujete si pronajmout vůz? V autopůjčovně vás může nepříjemně zaskočit požadavek na platební metodu.
Vyhněte se zbytečným komplikacím a zjistěte, jak kreditku využít bezpečně, chytře a bez zbytečných úroků.
Plánujete roadtrip po Česku nebo vyrážíte letecky do zahraničí a chcete prozkoumat okolí po vlastní ose? Pronájem vozu vám dá obrovskou svobodu.
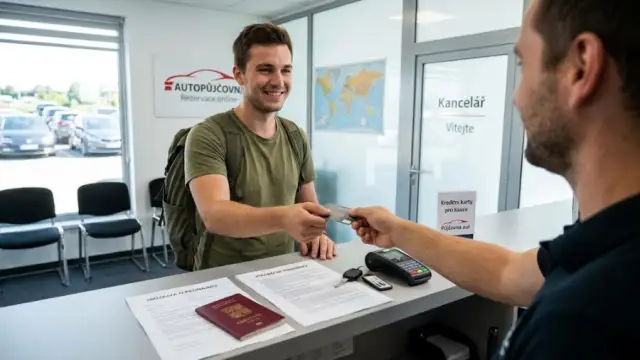
Na přepážce autopůjčovny ale často nastává první velký zádrhel: personál vyžaduje platbu kartou, a to ne ledajakou.
Pro mnoho začínajících řidičů a cestovatelů je téma kreditní karta půjčení auta velkou neznámou.
Proč nestačí běžná karta, kterou denně platíte v supermarketu, a jak celý proces bezpečně zvládnout, aniž byste se zadlužili?
V tomto průvodci si srozumitelně vysvětlíme, co přesně autopůjčovny vyžadují, jak funguje blokace finančních prostředků a jak si správně nastavit osobní finance, abyste odjeli bez stresu a s čistou hlavou.
Debetní vs. kreditní karta: Zásadní rozdíl, který musíte znát
Většina mladých lidí v České republice nosí v peněžence debetní kartu. Debetní karta je přímo napojena na váš běžný bankovní účet.
Když s ní platíte, utrácíte výhradně své vlastní peníze, které na účtu v danou chvíli skutečně máte. Jakmile zůstatek klesne na nulu, další transakce neprojde.
Oproti tomu kreditní karta představuje formu spotřebitelského úvěru od banky. Když použijete kreditku, neutrácíte své úspory.
Půjčujete si peníze banky až do předem schváleného limitu, kterému se říká úvěrový rámec. Tyto peníze pak bance splatíte buď jednorázově, nebo po částech.
Autopůjčovny vyžadují kreditní karty z velmi praktického důvodu: potřebují jistotu.
Půjčují vám majetek v hodnotě stovek tisíc korun a chtějí mít záruku, že v případě nehody, pokuty nebo poškození interiéru dostanou své peníze zpět.
Co je to předautorizace a vratná kauce?
Když dorazíte do půjčovny, personál neprovede standardní stržení peněz, ale takzvanou předautorizaci (blokaci). Předautorizace znamená, že autopůjčovna na vaší kreditní kartě zablokuje určitou částku jako bezpečnostní depozit neboli vratnou kauci.
Běžná kauce se v praxi pohybuje v rozmezí od 10 000 Kč do 35 000 Kč, podle kategorie vozu.
Zde se ukazuje obrovská výhoda kreditní karty:
- Pokud byste použili debetní kartu, půjčovna vám zablokuje vaše vlastní úspory. Tyto peníze nebudete moci během dovolené použít na jídlo, ubytování ani zážitky.
- U kreditní karty se zablokuje pouze část úvěrového limitu poskytnutého bankou. Váš běžný účet a osobní finance zůstanou zcela nedotčené.
Po vrácení nepoškozeného vozu personál blokaci uvolní. Banky v Česku obvykle zpracují odblokování během několika pracovních dnů.
Proč autopůjčovny odmítají běžné debetní karty
Mnoho lidí se ptá, proč půjčovny jednoduše nezablokují kauci na debetní kartě. Důvodem je legislativa a technologická pravidla platebních asociací.
Pokud má klient na debetním účtu přesně 15 000 Kč na kauci a následně provede jinou platbu přes internetové bankovnictví, debetní zůstatek může klesnout a půjčovna o garanci přijde.
U kreditní karty nese finanční riziko vydavatelská banka, nikoli půjčovna.
Některé autopůjčovny sice přijetí debetní karty umožňují, ale bývá to vykoupeno tvrdými podmínkami.
Často vás donutí zakoupit nejdražší balíček plného pojištění bez spoluúčasti, který může stát 500 Kč až 1 000 Kč za každý den pronájmu.
Náklady na půjčení se tak mohou snadno zdvojnásobit.
Jak funguje kreditní karta půjčení auta v praxi českých bank
Získat první kreditní kartu v České republice není složité, pokud máte stabilní příjem ze zaměstnání nebo podnikání a čistou úvěrovou historii.
Tuzemské banky podléhají dohledu České národní banky (ČNB) a podle zákona o spotřebitelském úvěru musí vždy prověřit vaši schopnost půjčku splácet.
Tradiční bankovní domy, jako jsou Česká spořitelna, ČSOB, Komerční banka, MONETA Money Bank nebo Raiffeisenbank, nabízejí ke kreditním kartám řadu užitečných výhod:
- Bezúročné období: Obvykle trvá 45 až 55 dní. Pokud všechny vypůjčené peníze vrátíte bance v tomto termínu, nezaplatíte na úrocích ani jedinou korunu.
- Cestovní pojištění zdarma: Vyšší typy karet často obsahují kvalitní celoroční pojištění pro cesty do zahraničí.
- Pojištění spoluúčasti: Prémiové karty mohou krýt spoluúčast při havárii půjčeného auta, což vám ušetří nemalé peníze na přepážce autopůjčovny.
Při výběru kreditky vždy pečlivě sledujte dva klíčové ukazatele: roční úrokovou sazbu a RPSN (roční procentní sazbu nákladů).
RPSN vyjadřuje celkové náklady úvěru včetně všech poplatků za vedení karty či správu účtu.
Zlatá pravidla bezpečného používání kreditky
Aby pro vás byla kreditní karta skvělým sluhou a nestala se zlým pánem, držte se několika základních finančních zásad:
Jméno na kartě musí sedět:
Hlavní řidič uvedený ve smlouvě o pronájmu musí být zároveň držitelem kreditní karty.
Pokud si auto půjčuje Jan Novák, kauci nelze autorizovat kartou jeho partnerky nebo kamaráda.
Hlídejte si dostatečný úvěrový rámec:
Pokud plánujete půjčení auta s kaucí 20 000 Kč a samotný pronájem stojí 8 000 Kč, váš úvěrový limit na kartě musí být minimálně 30 000 Kč, abyste měli dostatečnou rezervu.
Plaťte vždy v bezúročném období:
Nastavte si v mobilním bankovnictví inkaso na plnou splátku dlužné částky.
Tím se vyhnete vysokým sankčním úrokům, které u revolvingových úvěrů standardně přesahují 15 % až 20 % ročně.
Nikdy nevybírejte z bankomatu:
Výběr hotovosti z bankomatu kreditní kartou bývá velmi drahý.
Většina českých bank si za něj účtuje fixní poplatek plus procento z vybrané částky, a navíc se na výběry hotovosti často nevztahuje bezúročné období.
Často kladené otázky
Mohu si půjčit auto v autopůjčovně bez kreditní karty?
Některé autopůjčovny akceptují i běžnou debetní kartu nebo hotovost, nebývá to však standardem.
V takovém případě musíte obvykle počítat s povinným nákupem nejdražšího pojištění s nulovou spoluúčastí.
To může celkovou cenu zápůjčky prodražit i o několik set korun denně. Navíc vám zablokují peníze přímo na vašem bankovním účtu.
Za jak dlouho po vrácení vozu mi banka odblokuje kauci?
Půjčovna zadává příkaz k odblokování kauce ihned po převzetí a kontrole vozu. Samotné zprocesování v bankovním systému České republiky a u karetních asociací obvykle trvá od 3 do 14 pracovních dnů.
Záleží na pravidlech konkrétní banky, u které máte kreditní kartu vedenu, a také na rychlosti zahraniční banky autopůjčovny.
Kolik peněz musím mít na kreditní kartě k dispozici?
Potřebujete mít dostatečný úvěrový limit, který bezpečně pokryje celkovou cenu za pronájem vozu, vratnou kauci a drobnou rezervu pro neočekávané situace.
Vratná záloha se běžně pohybuje mezi 10 000 Kč a 35 000 Kč podle typu auta. Doporučujeme nastavit limit kreditní karty minimálně na 40 000 Kč až 50 000 Kč.
Jak poznám, zda je moje stávající karta debetní, nebo kreditní?
Podívejte se přímo na přední nebo zadní stranu své plastové karty. Zpravidla je na ní drobným písmem uvedeno slovo DEBIT (debetní) nebo CREDIT (kreditní).
Typ karty snadno ověříte také ve svém mobilním bankovnictví v detailu karty nebo přímo na klientské lince své české banky, která vám kartu vystavila.
Připravte své finance na bezstarostnou cestu
Správně zvolená a zodpovědně spravovaná kreditní karta půjčení auta výrazně zjednodušuje a chrání vaše vlastní úspory.
Místo blokování peněz na běžném účtu necháte pracovat peníze banky a při včasném splacení vás celá služba nebude stát navíc ani korunu.
Než vyrazíte do pobočky autopůjčovny, zkontrolujte si v aplikaci své banky platnost karty, povolený úvěrový rámec a aktivované internetové i terminálové limity. Získáte tak naprostý klid pro své cestovatelské zážitky.