Per il pegno, il deposito presso la banca deve essere aperto da almeno 30 giorni prima della domanda. Anche l’acquisto dei titoli deve rispettare quel termine.
Il pegno conserva i tuoi investimenti: quali spese finanzi e quale rata scegli
Finanzi le spese personali e familiari. Oltre 75.000 euro sono esclusi acquisto e ristrutturazione di immobili, beni e servizi per attività professionali o imprenditoriali.
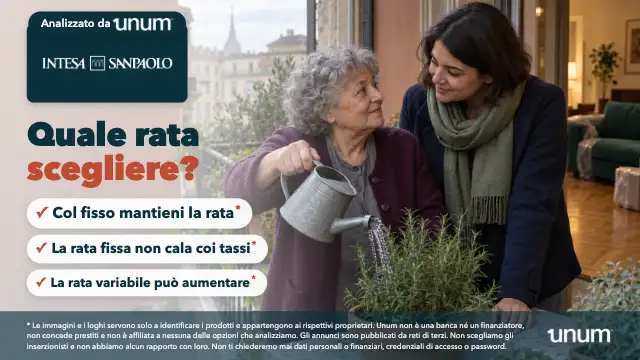
Con il fisso mantieni la rata, ma non benefici dei cali dei tassi di mercato. Con il variabile, tasso e rata cambiano: sono possibili aumenti imprevedibili.
Quanto pesa il pegno nel costo del finanziamento
Su 100.000 euro in dieci anni, il TAEG dell’esempio è 15,52% al fisso, con TAN annuo 9,900%; al variabile è 14,61%. Include i costi dei fondi in pegno, posseduti da oltre 30 giorni.
Intesa Sanpaolo stima per i fondi costi annui dell’1,80% (2.700 euro) e bollo annuo dello 0,2% (300 euro): 3.000 euro. Altri titoli possono avere costi diversi.
Cosa serve ai consumatori per chiedere il prestito
Fino a 75.000 euro, il pegno copre il credito più lo scarto d’uso.
- Oltre 75.000 euro, hai da 18 a 79 anni a scadenza.
- Offri strumenti finanziari in pegno.
- Rispetti i 30 giorni richiesti per deposito e acquisto dei titoli.
- Oltre 75.000 euro, procuri un fideiussore se richiesto.
Come chiedere la tua offerta in filiale
- Fissa un appuntamento con la filiale.
- Richiedi il prestito in una filiale della banca.
FAQ
Quali spese bancarie sono considerate nell’esempio da 100.000 euro?
L’esempio comprende 750 euro di istruttoria, 2 euro per incassare ogni rata e 0,70 euro per ogni comunicazione cartacea.
Quando si aggiungono i 16 euro di imposta di bollo sul prestito?
Nell’esempio, il bollo non è dovuto se erogazione e addebito delle rate avvengono su conto della stessa banca finanziatrice.
Quanto pagherei al mese nell’esempio a tasso fisso?
Su 100.000 euro in 120 mesi al TAN annuo 9,900%, la rata è 1.315,98 euro dopo la prima. Restano fuori i 2 euro di incasso.
Quando posso ricevere il denaro sul mio conto?
Fino a 75.000 euro, se approvato, hai l’accredito alla stipula nella banca intermediaria; altrove valgono i tempi interbancari.